Între 29 aprilie și 7 mai 2026, cursul euro a urcat de la 5,10 la 5,26 lei.
Ca inginer, am recunoscut imediat forma. E ce vezi pe ecranul unui osciloscop când conectezi brusc un circuit la curent: o linie dreaptă, apoi un salt. Treapta pe care o lasă în urmă un impuls Dirac.
Era al doilea. Primul venise în mai 2025, tot în câteva zile.
Oricine are salariul, prețurile sau creditul în lei își pune aceeași întrebare: vine al treilea până la sfârșitul anului? Și cât de mare?
Întrebarea are și o dată. Pe 2 octombrie, S&P anunță ratingul României.
Ca să răspund, am măsurat. Nu cursul. Mâna care îl ține.
De ce sare cursul euro în trepte?
Un circuit electric lăsat liber oscilează și se liniștește singur. Cursul leului nu e lăsat liber.
BNR îl ține pe loc, cu dobânda și cu rezerva valutară, cât timp vrea și cât timp poate. Când renunță la un nivel, cursul sare la următorul.
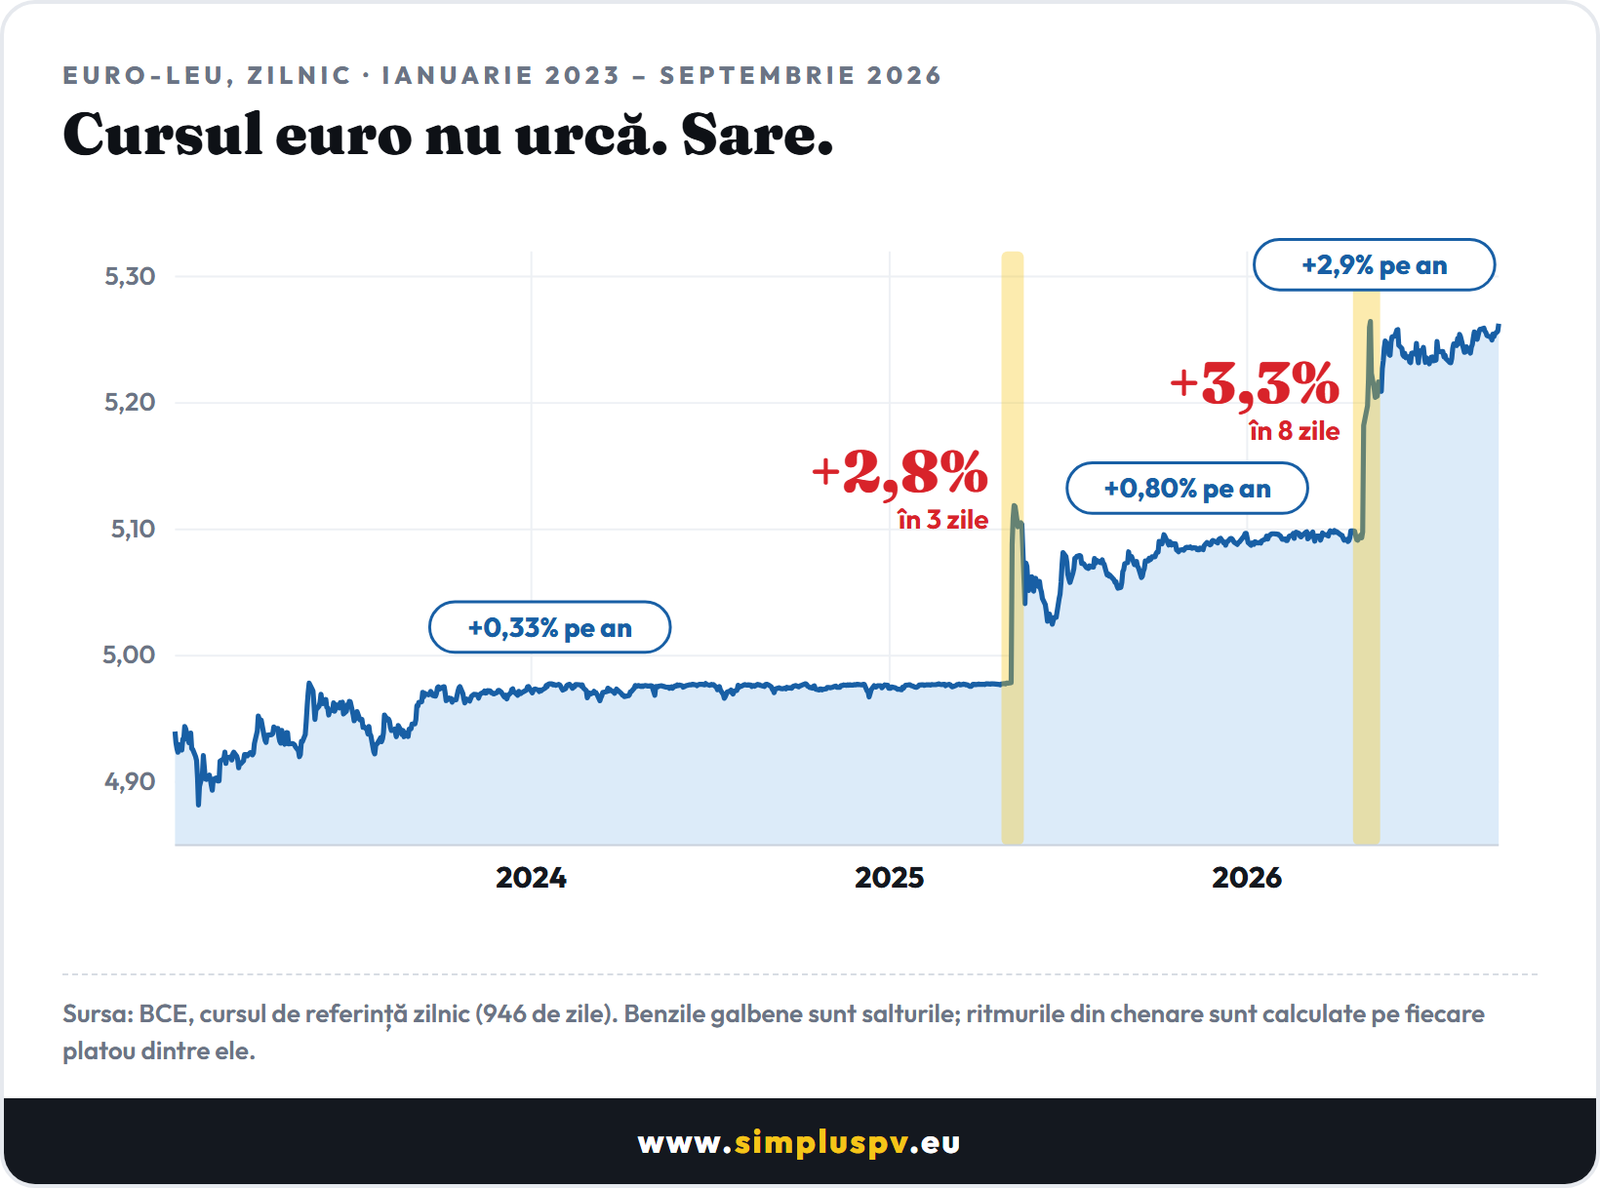
Cifrele arată exact tiparul acesta. Din ianuarie 2023 până în mai 2025, cursul a urcat cu 0,33% pe an: practic țintuit. Apoi a sărit 2,8% în trei zile.
Au urmat unsprezece luni cu 0,80% pe an. Apoi un salt de 3,3%, în opt zile.
Nu e o alunecare. Sunt două impulsuri.
A apărat BNR leul și la al doilea salt?
Aici s-a schimbat întrebarea.
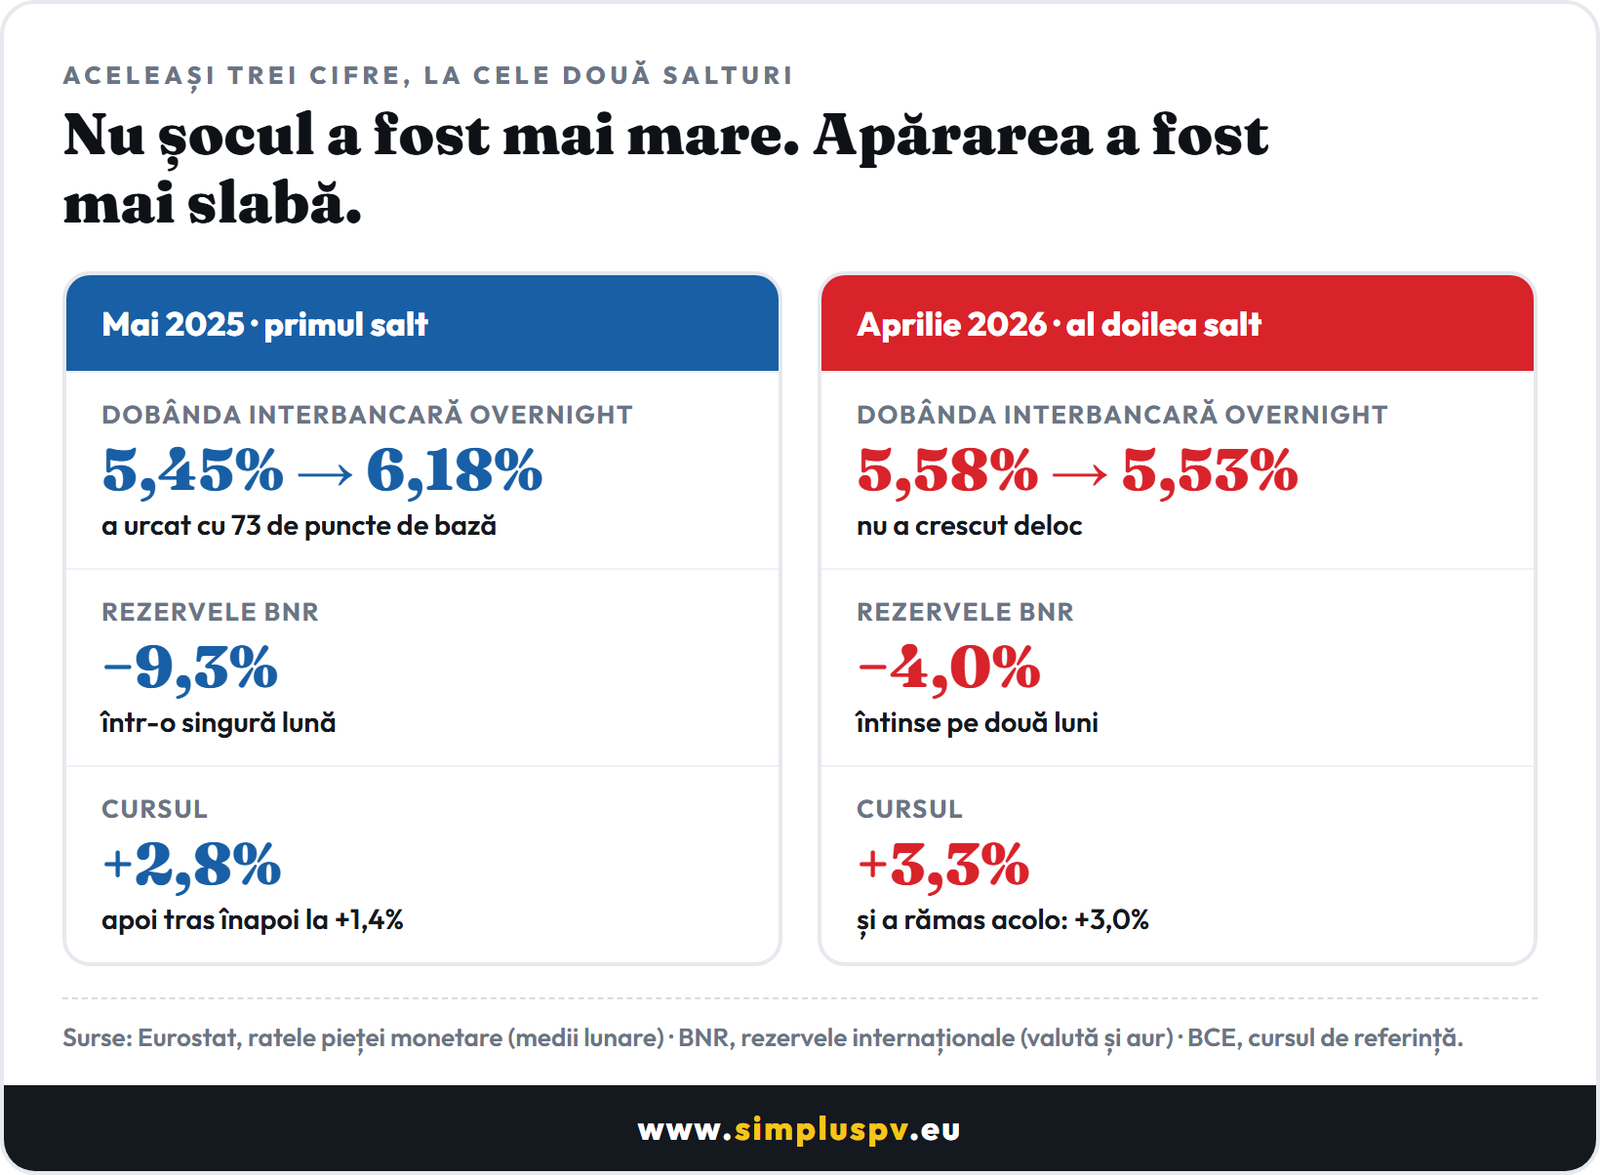
În mai 2025, la primul salt, dobânda interbancară overnight a urcat de la 5,45% la 6,18%. Rezervele internaționale ale BNR au scăzut cu 9,3% într-o singură lună. Cursul a sărit 2,8%, apoi a fost tras înapoi, la jumătate.
În aprilie 2026, dobânda overnight nu a crescut deloc. Rezervele au scăzut cu 4% în două luni. Cursul a sărit 3,3% și a rămas acolo.
Nu șocul a fost mai mare. Apărarea a fost mai slabă.
De ce ar lăsa BNR cursul să sară?
Nu din comoditate. Un leu mai slab costă statul direct.
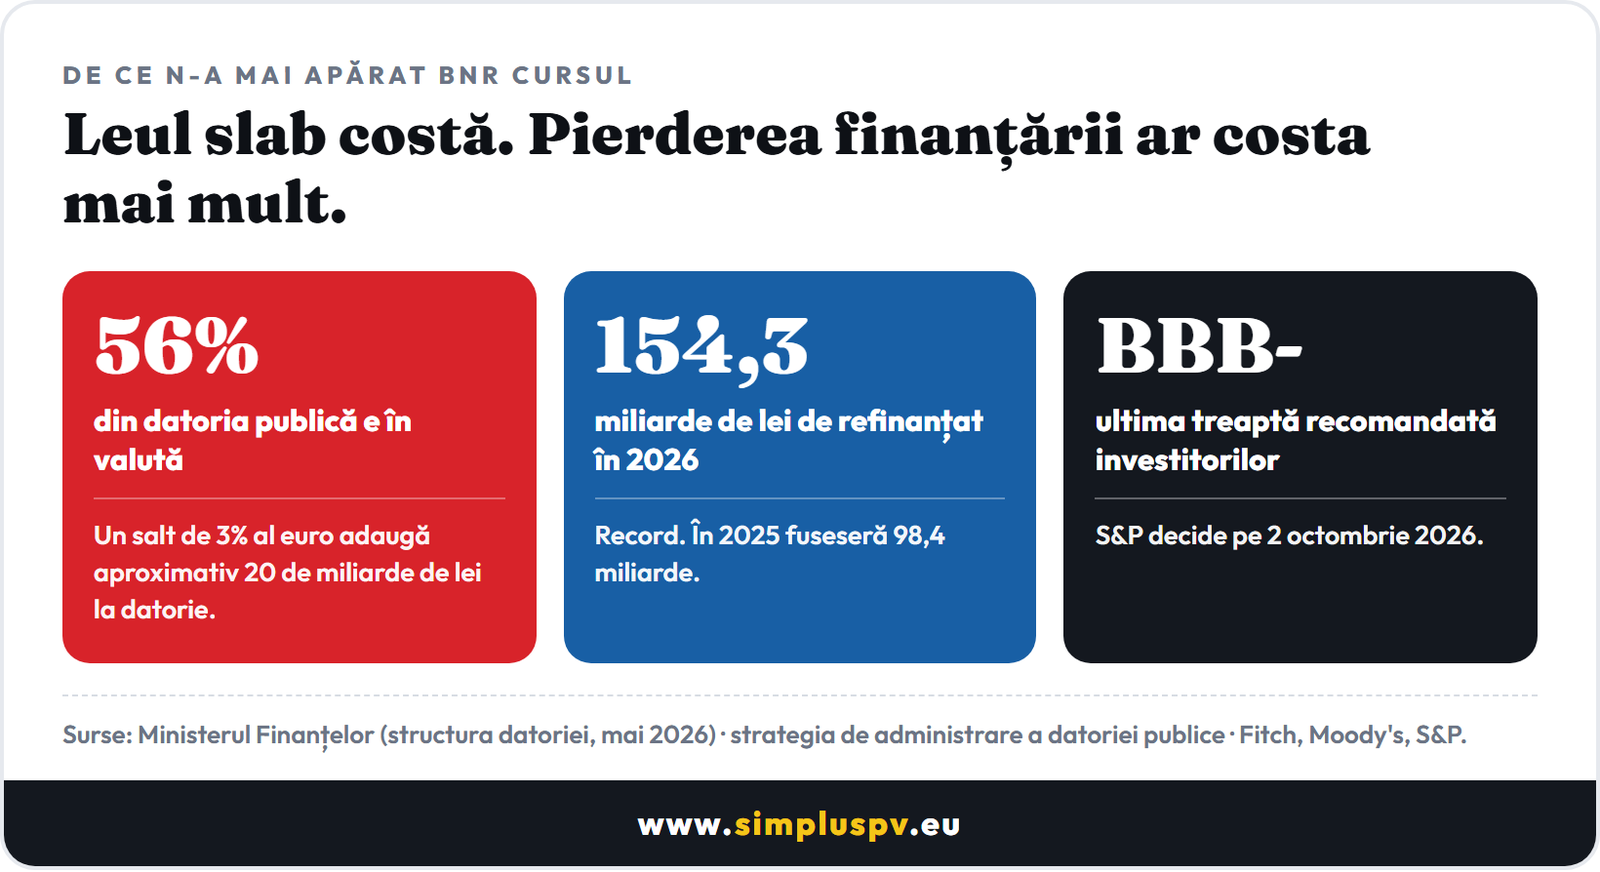
56% din datoria publică a României e în valută: 662 din cele 1191 de miliarde de lei. Un salt de 3% al euro adaugă peste noapte aproximativ 20 de miliarde de lei la datorie, fără ca statul să se împrumute un leu în plus.
Și totuși, apărarea cursului ar fi costat mai mult. În 2026, statul are de refinanțat 154,3 miliarde de lei, un record. România stă pe ultima treaptă a ratingului recomandat investitorilor, la toate cele trei agenții. Iar investițiile străine directe au scăzut cu 82% în primul semestru.
Când ai de vândut atâta datorie, rezerva nu mai e muniție de ars pe curs. E garanția pe care o arăți celor care trebuie să-ți cumpere obligațiunile.
BNR nu a renunțat la leu. A ales să apere altceva: accesul României la bani.
Prognoza cursului euro pentru decembrie: vine al treilea salt?
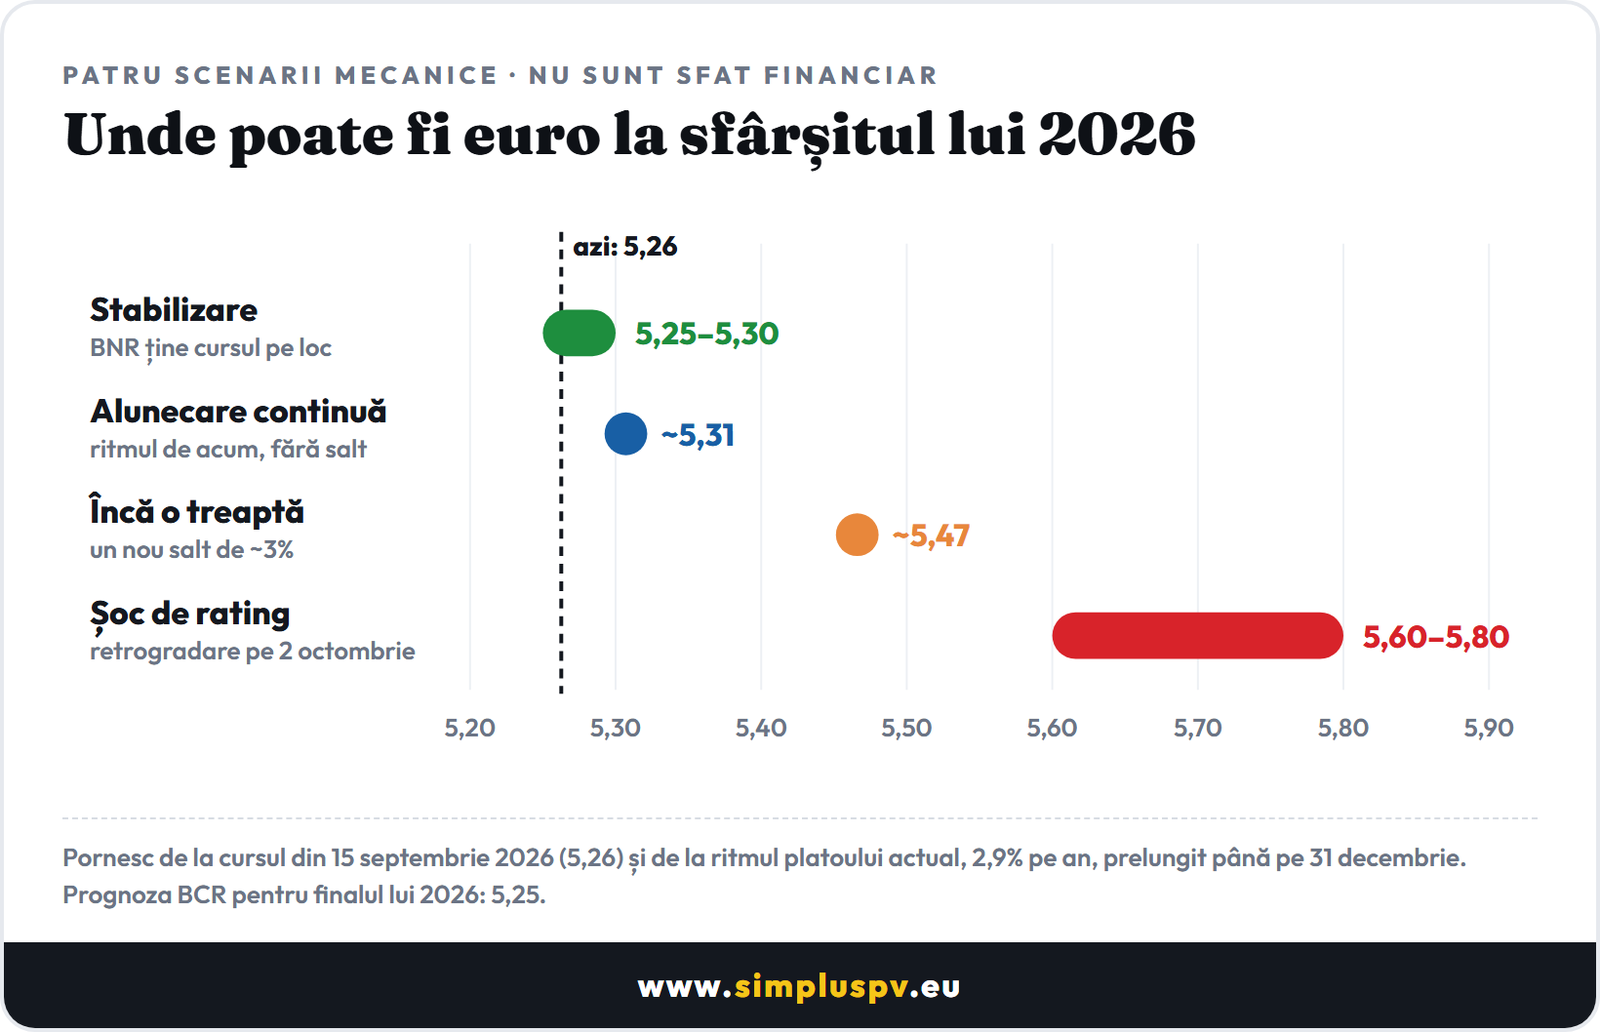
Nimeni nu știe cursul de mâine. Se pot face însă scenarii mecanice, pornind de la ce s-a măsurat. Nu sunt sfaturi financiare.
Un reper s-a mișcat deja. BCR și-a ridicat prognoza pentru finalul anului de la 5,15 la 5,25 lei. Cursul e deja la 5,26.
| Scenariu | Ce ar trebui să se întâmple | Euro pe 31 decembrie 2026 |
|---|---|---|
| Stabilizare | BNR ține iar cursul pe loc, ca în 2023–2024 | 5,25–5,30 lei (BCR: 5,25) |
| Alunecare continuă | cursul urcă în ritmul de acum, 2,9% pe an, fără salt | în jur de 5,31 lei |
| Încă o treaptă | bugetul pe 2027 sau o criză politică rupe cursul încă o dată, cu aproximativ 3% | în jur de 5,47 lei |
| Șoc de rating | S&P retrogradează România sub „investment grade” pe 2 octombrie, iar saltul e de două-trei ori mai mare decât cele de până acum | 5,60–5,80 lei |
Data de urmărit rămâne 2 octombrie 2026. Până atunci, un semnal nu e bun: în septembrie, dobânda la care se împrumută statul pe 10 ani a revenit peste 7%.
Pariul care circulă, euro la 10 lei în decembrie, nu apare în niciun scenariu. Am explicat de ce în articolul din august.
Un circuit lăsat liber se liniștește singur. Leul nu. Are o mână pe buton, iar la al doilea salt, mâna a ales să apere altceva.
Ce nu spune articolul acesta
- Nu e un sfat financiar. Scenariile prelungesc ritmuri măsurate; nu anticipează decizii politice și nu garantează niciun curs.
- Tiparul are doar două salturi. Două evenimente nu fac o lege.
- Scăderea rezervelor nu înseamnă doar intervenții pe curs. În aceleași luni se plătesc și rate la datoria externă.
Cum au fost făcute măsurătorile
Toate cifrele de aici au fost adunate într-o singură zi, cu un asistent AI care a citit direct seriile publice ale BCE și Eurostat și comunicatele BNR, apoi le-a pus pe același grafic. Fiecare cifră a fost verificată la sursă înainte să intre în text.
Metoda aceasta — întrebarea pusă corect, datele luate de la sursă, nimic ghicit — e ce predau la cursul de AI pentru firme.
Întrebări frecvente
De ce sare cursul euro-leu în trepte, în loc să crească treptat?
BNR ține cursul aproape nemișcat, cu dobânda și cu rezerva valutară, iar când renunță la un nivel, cursul sare la următorul. Între ianuarie 2023 și septembrie 2026 au fost două astfel de salturi: 2,8% în trei zile, în mai 2025, și 3,3% în opt zile, la finalul lui aprilie 2026.
A apărat BNR leul la saltul din aprilie 2026?
Mult mai puțin decât în mai 2025. Atunci, dobânda interbancară overnight a urcat cu 73 de puncte de bază, iar rezervele internaționale au scăzut cu 9,3% într-o lună. În aprilie și mai 2026, dobânda nu a crescut, iar rezervele au scăzut cu 4% în două luni.
Ajută un leu mai slab la plata datoriei României?
Nu. 56% din datoria publică este în valută, deci un euro mai scump o mărește în lei: un salt de 3% adaugă aproximativ 20 de miliarde de lei.
Cât va fi euro la sfârșitul lui 2026?
Nu se poate ști. Scenariile mecanice pornite de la ritmul de acum dau între 5,25 și 5,80 lei; dacă alunecarea continuă fără un nou salt, în jur de 5,31. Prognoza BCR este 5,25.
Ce dată contează pentru curs în perioada următoare?
2 octombrie 2026, când S&P anunță ratingul României. O retrogradare sub „investment grade” ar pune presiune rapidă pe curs; o confirmare ar păstra tiparul actual.
Surse
- BCE — cursul de referință zilnic euro-leu
- Eurostat — ratele pieței monetare, inclusiv dobânda overnight (irt_st_m)
- BNR — rezervele internaționale, comunicate lunare
- Ministerul Finanțelor, structura datoriei guvernamentale pe valute, mai 2026 — preluare Replica
- Necesarul de refinanțare pentru 2026 — Jurnalul
- Reconfirmarea ratingului BBB- de către Fitch — HotNews
- Investițiile străine directe, semestrul I 2026 — Digi24
- Randamentul titlurilor de stat în septembrie 2026 — Forbes România
- Decizia S&P din 2 octombrie — Economica.net
- Prognoza BCR pentru curs — Bugetul.ro